固定资产运费如何入账
时间:2026-09-15 12:20:04
购入的固定资产若含运费,需按实际支付金额记入成本,详情见后文解析。
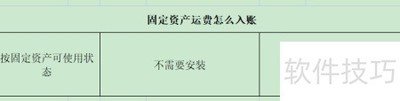
固定资产按是否需安装分为两类:无需安装即可使用的和必须安装后才能使用的。

在购入无需安装的固定资产时,运费同样会全额计入固定资产的成本中。这部分费用可以部分抵扣相关的增值税,应当借记“固定资产”账户,贷记“应交税费应交增值税(进项税额)”等科目。具体操作如下:- 借:固定资产 - 贷:应付账款 - 如果有可抵扣的增值税部分: - 借:应交税费应交增值税(允许抵减额) - 贷:应交税费应交增值税(进项税额)这样处理确保了资产的成本记录准确,同时对已缴纳的增值税进行了合理的账务调整。

购置需安装的固定资产时,应在“在建工程”科目进行账务记录,并将运输费用一同纳入其中。于固定资产安装完毕并确认其可正常使用后,该科目余额应全额转移至“固定资产”,实现会计信息的准确反映。以下是具体操作步骤: 购入阶段:购入需安装的固定资产时,应在“在建工程”科目中进行核算。 运输费用:相关运费也应一并计入“在建工程”科目,确保所有成本得到正确记录。 安装完成确认:资产安装完成后,并且达到预定可使用状态时,“在建工程”科目的余额将全部转入“固定资产”,从而实现会计信息的真实反映。

热门推荐
-
 固定资产运费如何入账购入的固定资产若含运费,需按实际支付金额记入成本,详情见后文解析。固定资产按是否需安装分为两类:无需安装即可使用的和必须安装后才能使用的
-
 淘特新人0元购要运费吗-淘特新人0元购入口在哪里淘特新人元购要运费吗?淘特其实是一个类似拼多多的购物平台,为了吸引更多的新用户入驻,淘特推出了新人元购物活动
-
 山姆极速达免运费门槛是多少-山姆极速达多少钱可以免运费山姆会员店为了提升顾客购物体验,推出了山姆极速达服务,让会员能够享受快速便捷的配送。对于关心运费问题的会员来说,了解山姆极速达免运费的条件显得尤为重要。以下将详细介绍如何通过山姆极速达软件查看并达到免运费的标准。山姆极速达多少钱免运费山姆极速达免运费教程步骤方
-
 京东怎么看有没有运费险目前许多的玩家在购买商品以前都要瞧瞧好友没有运费险的,那么京东软件中要怎样看有没有运费险呢?目前就来看一下京东查看有没有运费险的方式吧
-
 抖音查看订单有没有运费险方法抖音商城中的很多订单都是会有运费险的,收到货假如不满意的话,我们退货就不需求自个负担负责运费了。那么抖音如何看订单有没有运费险呢?接下来小编就为大伙带来了抖音查看订单有没有运费险的教程讲解,但愿对你有所帮助。
-
 三国志11威力加强版庙和遗迹如何触发 三国志11庙和遗迹坐标位置机制详解三国志11威力加强版庙和遗迹如何触发:在三国志11游戏中很多玩法还是挺多的,对于游戏中庙和遗迹我们又该如何触发呢?想必不少玩家还是不了解的,小编整理了三国志11庙和遗迹机制详解,下面一起来看看相关的信息。
-
 华为手机上传到中转站怎么关闭 华为手机如何关闭上传到中转站华为手机如何关闭上传到中转站:对于华为手机不少用户都在使用啦,当然这可手机功能也是非常强大的。对于这款世界如何关闭上传到中转站呢?小编为玩家整理了相关内容,下面一起来看看相关的信息。
-
 学习通如何查看学号工号_学习通查看学号工号方法介绍学习通查看学号工号方法介绍:对于学习通这款软件功能还是挺多的,在这款软件想要查询工号又该如何搞呢?这也是很多用户不了解的,在这里为用户整理了学习通查看工号学号方法介绍,下面一起来看看相关的信息。
-
 第五人格如何退出协会_第五人格退出协会方法介绍第五人格退出协会方法介绍:在第五人格手游很多玩法还是相当多的,对于游戏中协会我们又该如何退出呢?想必不少玩家还是不了解的,小编整理了相关内容介绍,下面一起来看看相关的信息。
-
 学习通如何添加好友_学习通添加好友方法教程学习通添加好友方法教程:在学习通这款软件功能还是挺多的,对于这款软件想和别人聊天又该如何搞呢?这也是很多玩家不了解的,小编整理了学习通添加好友方法介绍,下面一起来看看相关的信息。
-
 微信待入账怎么回事 微信转账显示待入账怎么办?1、微信转账显示待入账,就是已转到你的账了,还没有真正进入你的账户的钱,因为2016年12月1日起,微信支付好友转账支持实时到账、2小时到账、24小时到账。付款方选定到账模式,待收款方确认收款以后,资金按付款方选定的时间