销售未开票如何做账
时间:2026-08-20 15:23:36
- null
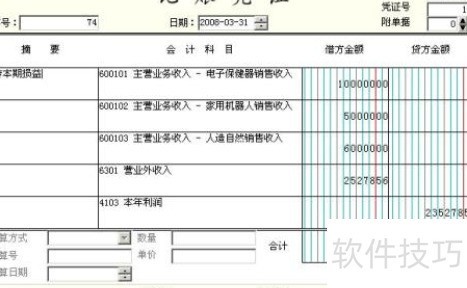
- 销售未开票也需视同开票进行账务处理。
- 应收账款借记
- 贷:主营收入
- 贷:应交增值税销项税额
- 月末结转销售成本会计分录
- 借记主营业务成本
- 贷:库存商品特定商品
即使未开出票据,只要完成销售并确认收入,仍然需要计提销项税,并将该项收入纳入申报表中的“未开票收入”项目单独列出。
- 补充资料
主营收入账户记录企业的日常经营活动中的销售收入。应当按照不同的业务类型设置明细账并进行明细核算,确保期末该账户余额归于零。
- 视同销售的收入确认应按指定顺序执行。
- 根据纳税人当月相同产品的平均售价确定。
- 依据纳税人最近期间同类产品的平均售价来确定。
- 根据组成计税价格计算,其公式为:
- 计税价格等于成本乘以一加成本利润率
销售自产产品按实际生产成本计算,外购商品按实际采购成本计算。成本利润率根据增值税和消费税的有关规定确定。
- 主营业务收入指企业主要经营活动产生的收入。
热门推荐
-
 销售人员高效成交策略解析成功的销售不仅仅是个人技能的表现,更重要的是对竞争对手进行激烈的竞争。即使表现得非常出色,如果略逊一筹也可能导致失败
-
 销售未开票如何做账-null-销售未开票也需视同开票进行账务处理。-应收账款借记-贷:主营收入-贷:应交增值税销项税额-月末结转销售成本会计分录-借记主营业务成本-贷:库存商品特定
-
 vivo Vision 探索版官宣,今年暂不公开销售今天,vivo官方正式揭晓,vivovision发布会暨影像盛典将于8月21日14:3正式启幕。VIVO宣布“的初心之旅”,专注于科技创新与探索新起点
-
 传乐道L90广州大定超3000台 高管:销售系统被挤爆晚上,蔚来乐道品牌旗舰车型L式上市,整车购买起售价为元。然而,如果你选择Baas电池租用方案,价格则低至元
-
 吉尼斯认证:《塞尔达传说:王国之泪》是有史以来销售最快的任天堂游戏即日,吉尼斯世界记录官方发文认证:《塞尔达传说:王国之泪》成为新的有史以来发卖最快的任天堂游戏,该作于5月12日出售,前3天销量突破了1万份
-
 三国志11威力加强版庙和遗迹如何触发 三国志11庙和遗迹坐标位置机制详解三国志11威力加强版庙和遗迹如何触发:在三国志11游戏中很多玩法还是挺多的,对于游戏中庙和遗迹我们又该如何触发呢?想必不少玩家还是不了解的,小编整理了三国志11庙和遗迹机制详解,下面一起来看看相关的信息。
-
 华为手机上传到中转站怎么关闭 华为手机如何关闭上传到中转站华为手机如何关闭上传到中转站:对于华为手机不少用户都在使用啦,当然这可手机功能也是非常强大的。对于这款世界如何关闭上传到中转站呢?小编为玩家整理了相关内容,下面一起来看看相关的信息。
-
 学习通如何查看学号工号_学习通查看学号工号方法介绍学习通查看学号工号方法介绍:对于学习通这款软件功能还是挺多的,在这款软件想要查询工号又该如何搞呢?这也是很多用户不了解的,在这里为用户整理了学习通查看工号学号方法介绍,下面一起来看看相关的信息。
-
 第五人格如何退出协会_第五人格退出协会方法介绍第五人格退出协会方法介绍:在第五人格手游很多玩法还是相当多的,对于游戏中协会我们又该如何退出呢?想必不少玩家还是不了解的,小编整理了相关内容介绍,下面一起来看看相关的信息。
-
 学习通如何添加好友_学习通添加好友方法教程学习通添加好友方法教程:在学习通这款软件功能还是挺多的,对于这款软件想和别人聊天又该如何搞呢?这也是很多玩家不了解的,小编整理了学习通添加好友方法介绍,下面一起来看看相关的信息。